Una propiedad costosa no constituye por sí misma una buena inversión. Aprende a evaluar inmuebles de lujo con datos de demanda, rendimiento neto, costos y escenarios de salida.
← Volver al blogLos inmuebles de lujo operan dentro de mercados pequeños y muy locales. El precio elevado, una dirección reconocida o una lista extensa de amenidades pueden hacer atractiva una propiedad, pero no garantizan demanda, rendimiento ni facilidad de reventa.
Una inversión sólida requiere comprobar quién pagaría por vivir ahí, cuánto ingreso puede generar el inmueble después de gastos y qué tan costoso sería mantenerlo hasta venderlo. También exige revisar la calidad jurídica, técnica y operativa del activo.
El lujo inmobiliario depende de su micromercado. Una característica escasa en una colonia puede ser común en otra. Por eso conviene evaluar cada propiedad frente a alternativas que compiten por el mismo comprador o inquilino.
Estos factores pueden sostener su valor dentro de ese segmento:
Las amenidades ayudan cuando el usuario objetivo las valora y acepta cubrir su costo. Una alberca, un club privado o un servicio de concierge también pueden elevar la cuota de mantenimiento y reducir el grupo de compradores capaces de sostenerla.
Quien busca cómo invertir en bienes raíces suele empezar por el precio de compra. En el segmento premium, el análisis debe comenzar con el capital total comprometido y terminar con un escenario de salida.
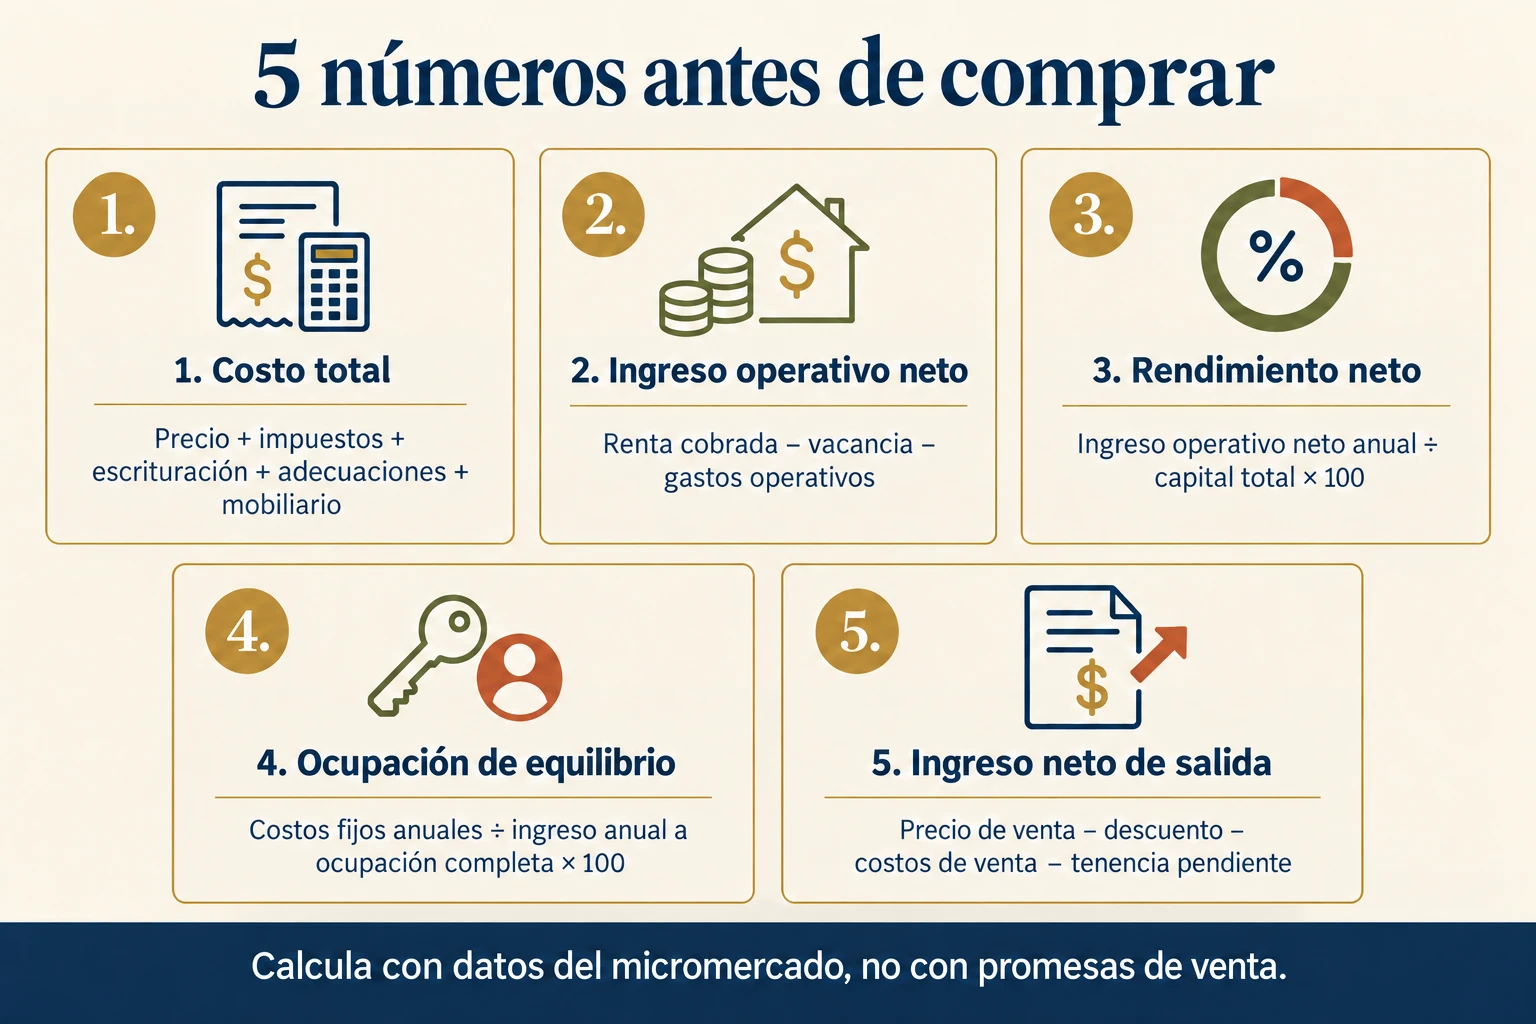
Suma el precio y todos los gastos necesarios para dejar el inmueble listo para su estrategia.
Costo total = precio + impuestos y derechos + escrituración + honorarios + adecuaciones + mobiliario + costos financieros iniciales
Solicita estimaciones para tu operación concreta. Los porcentajes cambian según el estado, la estructura de compra, el tipo de inmueble y el contribuyente.
Una renta publicada muestra la expectativa del propietario, no un contrato cerrado. Trabaja con comparables verificables y descuenta vacancia, mantenimiento, administración, seguros, reparaciones y cuotas.
Ingreso operativo neto = renta cobrada − vacancia e incobrables − gastos operativos
El ingreso operativo neto suele calcularse antes de financiamiento e impuestos. Conserva esa definición en todo el análisis para no mezclar métricas.
Compara el ingreso operativo con el capital total invertido.
Rendimiento neto anual = ingreso operativo neto anual ÷ costo total de adquisición × 100
Este resultado permite comparar propiedades con precios, equipamiento y estructuras de gasto distintas. La plusvalía futura debe analizarse por separado porque no representa flujo disponible.
Calcula cuántos meses puede permanecer vacío el inmueble antes de que la operación requiera aportaciones adicionales.
Ocupación de equilibrio = costos fijos anuales ÷ ingreso anual con ocupación completa × 100
Si existe deuda, agrega el servicio del crédito a las salidas de efectivo. Una propiedad puede mostrar rendimiento operativo positivo y aun así generar flujo negativo después del financiamiento.
La venta también cuesta. Considera honorarios de comercialización, impuestos aplicables, gastos de cancelación de deuda, mantenimiento durante la venta y el descuento necesario para cerrar.
Ingreso neto de salida = precio de venta − descuento negociado − costos de venta − costos de tenencia pendientes
Este ejercicio explica el método. No representa un promedio del mercado mexicano.
Rendimiento neto estimado = $720,000 ÷ $16,500,000 × 100 = 4.36% anual
El resultado aún debe compararse con el riesgo, el financiamiento, los impuestos, otras opciones de inversión y el tiempo previsto para recuperar el capital.
La demanda se valida con operaciones comparables, tiempo de colocación y características del usuario que paga por ese tipo de inmueble.
Solicita evidencia de:
Los precios publicados sirven para conocer la competencia, pero no prueban cuánto acepta pagar el mercado. Pide contratos cerrados, datos registrales cuando estén disponibles o evidencia que pueda verificarse.
La Sociedad Hipotecaria Federal publica índices agregados de precios de vivienda. Esos indicadores ayudan a entender el contexto general, pero no sustituyen comparables de residencias de lujo en una colonia, desarrollo o corredor específico.
| Factor | Lujo urbano | Destino turístico |
|---|---|---|
| Demanda | Ejecutivos, familias, empresarios y residentes de largo plazo. | Vacacionistas, compradores de segunda vivienda y estancias temporales. |
| Ingreso | Renta residencial con contratos más largos. | Ingreso sujeto a temporadas, tarifas y ocupación. |
| Operación | Administración residencial y mantenimiento continuo. | Reservaciones, limpieza, atención a huéspedes y comercialización. |
| Riesgo | Cambios corporativos, nueva oferta y menor movilidad residencial. | Estacionalidad, conectividad aérea, clima y reglas de renta corta. |
| Salida | Compradores locales o nacionales con necesidades residenciales. | Compradores patrimoniales y extranjeros con criterios de uso e inversión. |
La ocupación hotelera publicada por DataTur aporta contexto sobre la actividad de un destino. No equivale a la ocupación esperada de una casa o departamento. Cada propiedad compite según ubicación, tarifa, reputación, administración y reglas del condominio.
Antes de proyectar renta corta, confirma que el uso esté permitido por la regulación local, el régimen de condominio y los acuerdos internos del desarrollo.
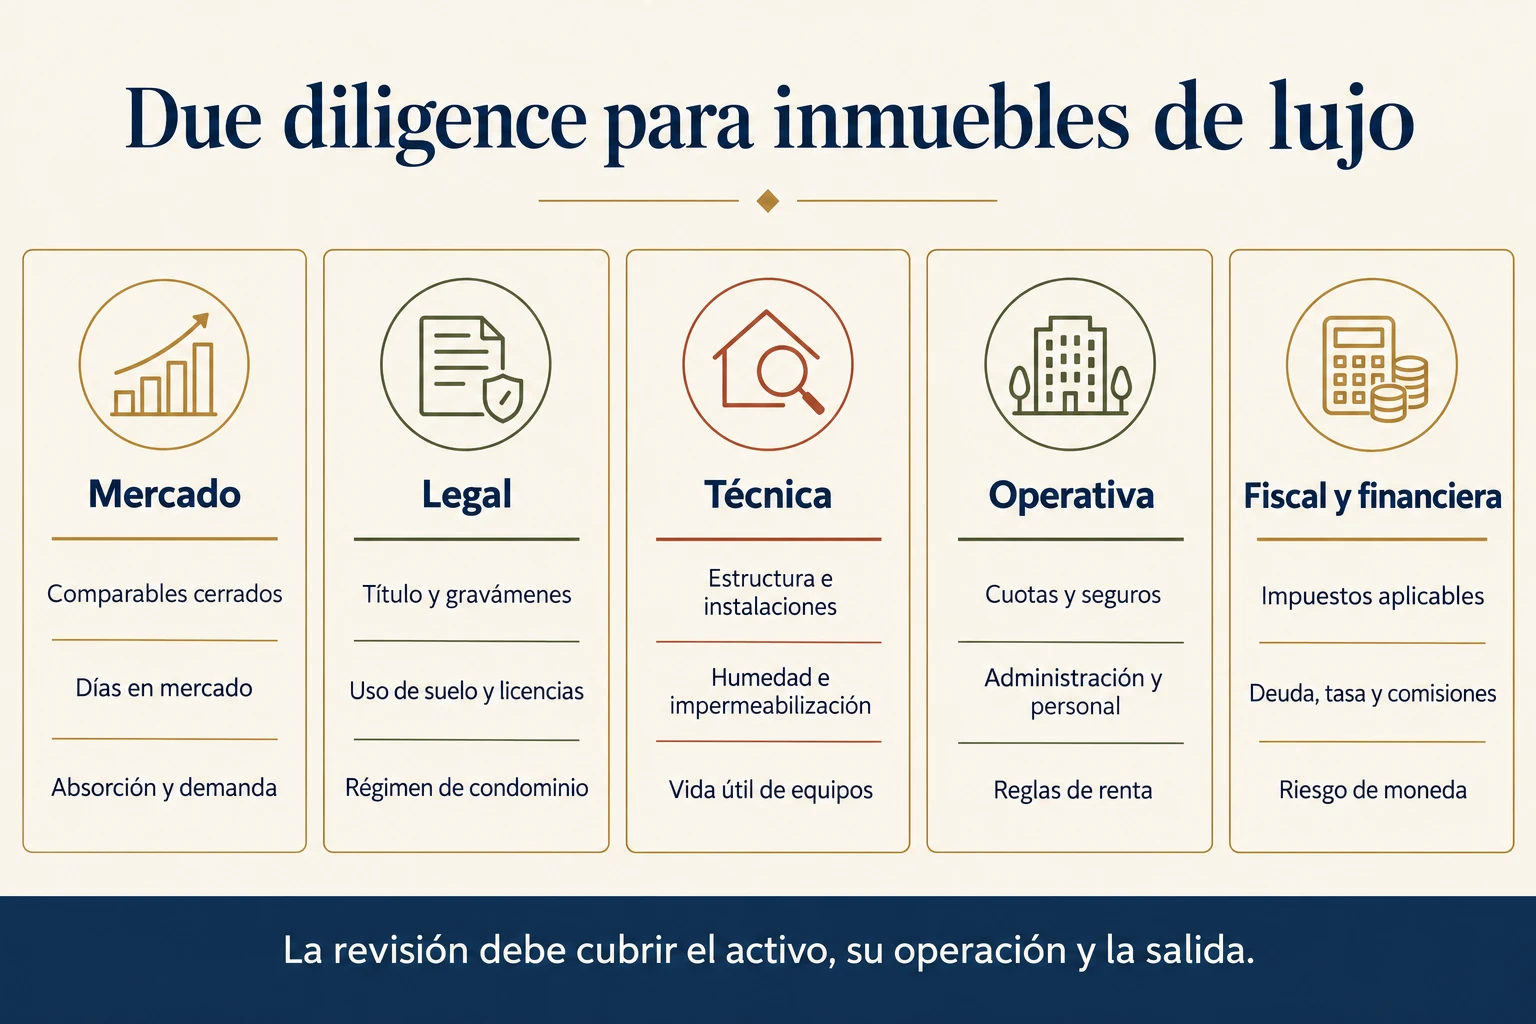
| Área | Revisión mínima | Pregunta de control |
|---|---|---|
| Mercado | Comparables cerrados, oferta activa, días en mercado, absorción y perfil de demanda. | ¿Quién pagará el precio o la renta y con qué evidencia? |
| Legal | Título, gravámenes, uso de suelo, licencias, régimen de condominio, facultades del vendedor y restricciones. | ¿Existe alguna limitación para usar, rentar, remodelar o vender? |
| Técnica | Estructura, impermeabilización, instalaciones, equipos, fachadas, humedad y vida útil de acabados. | ¿Qué reparación o sustitución requerirá capital durante los próximos años? |
| Operativa | Cuotas, administración, personal, seguros, mantenimiento y reglas de renta. | ¿Cuánto cuesta mantener el nivel de servicio que exige el segmento? |
| Fiscal y financiera | Impuestos de adquisición, tenencia, renta y venta; deuda, tasa, comisiones y moneda. | ¿Cuál será el flujo después de gastos, financiamiento e impuestos aplicables? |
Para vivienda comercializada por proveedores, la NOM-247-SE-2021 establece requisitos sobre información, publicidad y prácticas comerciales. Revisa que la documentación y las características ofrecidas coincidan con la operación que firmarás.
El tratamiento fiscal depende de la operación, la ubicación y la situación del contribuyente. Un contador, notario y abogado deben revisar el caso antes de comprometer recursos.
El costo de la deuda puede cambiar el resultado de la inversión inmobiliaria. Compara tasa, CAT, plazo, comisiones, seguros, pago mensual, condiciones de prepago y porcentaje financiado.
El 24 de septiembre de 2026, Banco de México mantuvo en 6.50% el objetivo para la Tasa de Interés Interbancaria a un día. Esa referencia no es una tasa hipotecaria. Cada institución incorpora plazo, riesgo, fondeo, garantías, comisiones y perfil del acreditado en su oferta.
Si el inmueble, la renta o el crédito están denominados en monedas distintas, modela el flujo con variaciones en el tipo de cambio. Evita depender de una conversión favorable para cubrir la deuda.
Un mercado con pocos compradores puede requerir más tiempo y descuento para cerrar. Proyecta tres escenarios con el mismo método.
Ejercicio hipotético: capital total de $16,500,000, precio de salida objetivo de $18,000,000, costo de venta de 4% y costo de tenencia de $40,000 por mes. Estas cifras ilustran una prueba de estrés y no representan condiciones promedio.
| Escenario | Meses para vender | Descuento | Precio antes de costos | Costo de tenencia |
|---|---|---|---|---|
| Favorable | 6 | 0% | $18,000,000 | $240,000 |
| Base | 12 | 5% | $17,100,000 | $480,000 |
| Adverso | 24 | 12% | $15,840,000 | $960,000 |
Resta también el costo de venta, los impuestos y cualquier saldo del crédito. El escenario base debe sostener la decisión; el favorable funciona como potencial adicional.
Pausa el análisis si detectas alguna de estas condiciones:
No. Un precio y una renta mayores pueden venir acompañados de más vacancia, cuotas elevadas, mantenimiento costoso y menor liquidez. Compara el rendimiento neto y el riesgo con propiedades de otros segmentos.
Depende de la demanda local, el flujo, tu horizonte y la capacidad de sostener el inmueble. La renta requiere operación continua. La reventa depende del precio de entrada, el costo de mejora y el tiempo para encontrar comprador.
Divide el ingreso operativo neto anual entre el capital total invertido y multiplica por 100. Resta vacancia y gastos operativos antes de calcularlo. Analiza deuda e impuestos por separado para conocer el flujo que recibirá el inversionista.
Sí, con reglas distintas según la ubicación. La zona restringida comprende 100 kilómetros a lo largo de las fronteras y 50 kilómetros en las playas. La Secretaría de Relaciones Exteriores explica el uso de fideicomisos para inmuebles residenciales en esa zona.
Fuera de la zona restringida, la Ventanilla Única para Inversionistas describe el trámite aplicable para adquirir propiedad. Un notario y un abogado deben confirmar la estructura adecuada para cada comprador.
Agregan valor cuando la demanda las usa y acepta pagar su mantenimiento. Una amenidad con poco uso, alto costo o mala administración puede reducir el rendimiento y dificultar la venta.
Puedes consultar las propiedades disponibles de MBR, conocer sus opciones de inversión inmobiliaria o revisar la guía general sobre cómo saber cuándo invertir en bienes raíces.
Habla con un asesor de MBR para comparar opciones de acuerdo con tu presupuesto y objetivos.
Aviso: Este contenido tiene fines informativos. No constituye asesoría legal, fiscal, financiera ni una recomendación individual de inversión. Consulta a profesionales independientes antes de comprar, financiar, rentar o vender un inmueble.
Relacionados
15 de septiembre de 2025
Las propiedades multifamiliares son una excelente opción para quienes buscan estabilidad, rentabilidad y diversificación en el mercado inmobiliario. Aprende por qué son una inversión tan inteligente.
5 de septiembre de 2024
Aprende a identificar las fases económicas de expansión y recesión para tomar decisiones inteligentes al comprar propiedades inmobiliarias. ¡Maximiza tus oportunidades de inversión conociendo los ciclos económicos!
23 de julio de 2024
Aprende a proteger tus inversiones en bienes raíces mediante diversificación, seguros adecuados, reservas de emergencia y más. Implementa estas estrategias clave para asegurar la seguridad y rentabilidad de tus activos inmobiliarios.
Recientes
¿Buscas asesoría inmobiliaria?
Habla con nuestro equipo para comprar, vender o invertir con respaldo.
Hablar con un asesor